Prawie każdy z nas deklaruje, że ubezpieczenia są potrzebne i mądre. A potem przychodzi chwila decyzji i w głowie włącza się wewnętrzny filozof z kompletem gotowych usprawiedliwień. Młodzi są za zdrowi, starsi za chorzy, ostrożni za ostrożni, a nieostrożni są zawsze zajęci. Zestawiamy siedem najpopularniejszych mitów z danymi z badań rynkowych i psychologii behawioralnej, a na koniec z konkretnymi cenami dla 40-latka. Okazuje się, że rachunek za „nic nie robienie” bywa znacznie wyższy niż za polisę.
Czy ubezpieczenie na życie to luksus, na który nie stać przeciętnego Polaka?
Nie. To kalkulator w głowie kłamie, a nie portfel. Badania pokazują, że młodzi ludzie potrafią przeszacować koszt polisy terminowej od 5 do nawet 12 razy. Ochrona na solidną sumę dla 30-latka to orientacyjnie 3–5 zł dziennie, czyli mniej niż kawa na stacji benzynowej.
Nazywa się to błędem zakotwiczenia cenowego: skoro „ubezpieczenia są drogie”, to polisa musi kosztować pół wypłaty. W badaniach osoby poniżej 35. roku życia szacowały roczny koszt polisy terminowej na ok. 500 zł, podczas gdy realna cena rynkowa to ok. 90 zł.
Polacy zresztą potrafią się przy tym pięknie sprzeciwiać samym sobie. Zapytani ogólnie, w 39% mówią, że ubezpieczenia są „drogie”. Gdy przechodzimy do konkretów, czar pryska: indywidualną polisę na życie za drogą uważa 25% badanych, a grupową w pracy już tylko 9%. Im bliżej konkretnej oferty, tym mniej „drożyzny”. Wniosek? Mit żyje najlepiej tam, gdzie nikt nie sprawdził ceny.
Skoro o cenach mowa, oto trzy przykładowe składki miesięczne dla 40-latka:
| Ryzyko | Zakres ochrony | Składka miesięczna |
|---|---|---|
| Śmierć w wyniku nieszczęśliwego wypadku | Suma ubezpieczenia 50 000 zł | 6 zł |
| Ubezpieczenie nowotworowe | Suma ubezpieczenia 50 000 zł, Pełny wariant, 150 nowotworów złośliwych i niezłośliwych | 47 zł |
| Trwały uszczerbek na zdrowiu | Suma ubezpieczenia 50 000 zł, 500 zł za każdy 1% uszczerbku; np. złamanie dwóch kości to ok. 8 000 zł odszkodowania | 27 zł |
80 zł miesięcznie to niecałe 3 zł dziennie. Ceny są orientacyjne i zależą m.in. od zawodu, hobby i stanu zdrowia, ale skala jest właśnie taka, a nie „pół wypłaty”. Każda z umów działa niezależnie – możesz je dostosować indywidualnie do swoich potrzeb. Pożałujesz 6 zł miesięcznie, gdy możesz mieć 50 tyś odszkodowania, jak się coś stanie? Naprawdę?!?
Czy można odłożyć polisę na później, bo jestem młody i zdrowy?
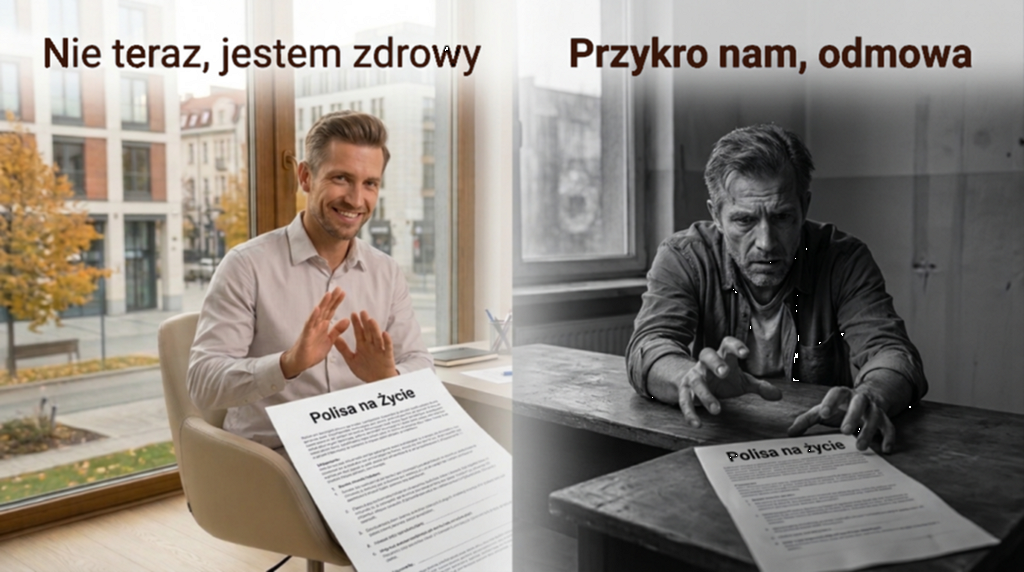
Można, ale rachunek za czekanie jest wysoki. Składka rośnie z wiekiem i stanem zdrowia i w pewnym momencie, z pierwszymi chorobami przewlekłymi, ubezpieczyciel może podnieść cenę, zawęzić zakres albo odmówić ochrony. „Teraz nie kupię, bo jestem młody i zdrowy” kończy się więc zwykle „teraz nie mogę kupić, bo jestem chory i będzie odmowa”.
Mit ma jedno zdanie: „Teraz nie kupię, bo jestem młody i zdrowy.” Drugie zdanie, „a jak będę stary, to i tak nie kupię, bo będę chory i będzie odmowa”, nie jest już mitem, tylko skutkiem pierwszego. To rachunek, który przychodzi po latach odkładania. Dziś jesteś zbyt zdrowy, żeby się zabezpieczyć, a jutro będziesz zbyt chory. Gratulacje: całe życie bez ochrony i w każdym momencie doskonały powód, żeby nic nie robić.
Co mówią dane?
- 22% Polaków wie, że im jesteś młodszy, tym mniej płacisz za polisę na życie. Reszta tej zależności nie dostrzega.
- 19% uważa wprost, że młodzi ludzie nie potrzebują żadnego ubezpieczenia.
- 18% odkłada decyzję o polisie na „późniejszy etap życia”.
Polisa w wieku 25 czy 30 lat to bilet w przedsprzedaży: płacisz niewiele, a ubezpieczyciel ocenia młodego, zdrowego klienta bez nadciśnienia i cukrzycy na korzystnych warunkach. Czekanie, aż stuknie pięćdziesiątka, przybędzie 15 kg i dopadną Cię pierwsze przewlekłe dolegliwości, przypomina próbę kupienia polisy na dom, gdy z dachu strzelają już płomienie. Ocena ryzyka (underwriting) podniesie wtedy składkę albo skończy się odmową, bo ryzyko po prostu kosztuje. Rozumie to zaledwie 38% Polaków.
Efekt jest taki, że młody nie kupuje, bo „nieśmiertelny”, a starszy nie kupuje, bo „już nie może”. Zostaje rodzina bez zabezpieczenia i bez planu B.
Czy ostrożna jazda i zdrowy tryb życia wystarczą, żeby nic się nie stało?
Nie. Zdrowy styl życia ogranicza ryzyko, ale go nie likwiduje. Przekonanie „mnie się nie przydarzy” to nierealistyczny optymizm, czyli najpopularniejszy błąd poznawczy konsumenta: katastrofy wydają się zarezerwowane dla sąsiada spod trójki.
Raporty PIU pokazują to bardzo wyraźnie. Polacy oceniają ryzyko u siebie niżej niż u innych:
| Zdarzenie | Ocena ryzyka u siebie | Ocena ryzyka u innych |
|---|---|---|
| Spowodowanie wypadku drogowego | 12% | 19% |
| Nagłe zachorowanie na wakacjach | 11% | 19% |
| Wypadek w podróży | 12% | 19% |
Statystycznie więc większość z nas jest wyjątkowo szczęśliwa, a „inni” nieproporcjonalnie pechowi. Możesz co rano pić koktajl z jarmużu i mieć trzydzieści lat bezszkodowej jazdy, ale w Polsce rocznie dochodzi do ponad 21 tysięcy wypadków i ponad 390 tysięcy kolizji. Kierowca, który wymusza pierwszeństwo, nie pyta, czy robisz 10 tysięcy kroków dziennie.
Jest jeszcze jedno zjawisko: poczucie wpływu. Przy prowadzeniu auta czujemy sporą kontrolę (ok. 28%), ale przy zawałach, nowotworach i udarach spada ona poniżej 18–19%. Im mniej kontroli, tym bardziej przydaje się plan awaryjny. Wmawianie sobie „mnie to nie dotyczy” nie zapłaci rachunków za rehabilitację.
Czy składka przepada, jeśli nic się nie stanie?
Nie przepada, tylko kupuje spokój. Polisa ochronna działa jak gaśnica w samochodzie, a nie jak lokata: jej wygraną jest to, że nigdy nie musiała zadziałać. Zwrotu składek można oczekiwać od produktów oszczędnościowych, a nie od ochrony przed ryzykiem.
Według badań 40% Polaków uważa, że ubezpieczenie się nie opłaca, bo nie odzyskają wpłaconych składek. Co czwarty (26%) traktuje niekupowanie polisy jako formę „oszczędzania”, a 22% twierdzi, że ubezpieczenia są bez sensu, bo „szkody zdarzają się rzadko”. Zastanówmy się, dokąd prowadzi ta logika. Gaśnica za 50 zł przez rok stała w bagażniku, auto nie spłonęło, więc w grudniu idziesz do sklepu z żądaniem: „Zwracajcie 50 zł, bo gaśnica leżała bezużytecznie!”. Brak pożaru jest Twoją wygraną, a 50 zł to cena spokoju. Dokładnie tak samo jest ze składką: kupujesz 365 dni bez paraliżującego strachu.
A „oszczędzanie” na polisie ma swoją cenę. Luka ubezpieczeniowa w polskim zdrowiu wynosi według szacunków 125 miliardów złotych rocznie, a w emeryturach 75 miliardów. Zostawiasz w kieszeni kilkadziesiąt złotych miesięcznie, a w razie poważnej choroby musisz sięgnąć po oszczędności całego życia albo kredyt na kilkadziesiąt czy sto kilkadziesiąt tysięcy złotych. Interes życia, tylko dla kogo?
Czy polisa na życie wypłaca pieniądze tylko po śmierci i kupują ją wyłącznie panikarze?
Nie. Nowoczesna polisa na życie z umowami dodatkowymi chroni także za życia: może wypłacić świadczenie m.in. przy poważnym zachorowaniu, nowotworze, udarze czy trwałym uszczerbku na zdrowiu. A kupują ją ludzie, którzy biorą parasol, gdy nadciąga chmura, a nie cykorzy.
To dwa stereotypy naraz: tożsamościowy i produktowy. Po pierwsze, 27% Polaków uważa, że polisy kupują osoby „ostrożne i bojaźliwe”. Chcesz uchodzić za samca alfa albo odważną kobietę sukcesu? Wtedy polisa „nie pasuje”. Tyle że wzięcie parasola, gdy nadciąga czarna chmura, nie jest tchórzostwem, tylko niechęcią do chodzenia w przemoczonym ubraniu.
Po drugie, 61% Polaków kojarzy polisę na życie wyłącznie z wypłatą po zgonie. Tylko 30% wie, że można dostać świadczenie w razie zachorowania na nowotwór, a 38% błędnie sądzi, że za leczenie raka zapłaci zwykłe ubezpieczenie zdrowotne.
Dzisiejsza polisa z umowami dodatkowymi to nie fundusz pogrzebowy, tylko finansowa tarcza na życie. W razie udaru, zawału czy nowotworu nie czekasz na najgorsze: świadczenie, którego wysokość zależy od wybranej sumy i zakresu ochrony, trafia na Twoje konto. Można je przeznaczyć na nierefundowane leki, prywatnych specjalistów czy raty kredytu, gdy leżysz w łóżku i nie możesz pracować. Polisa chroni wtedy, gdy żyjesz i walczysz o powrót do zdrowia.
Czy w umowach ubezpieczeniowych są same kruczki, a ubezpieczyciele nigdy nic nie wypłacają?
Nie. Z raportu PIU wynika, że w ubezpieczeniach na życie z decyzji ubezpieczyciela i wypłaty zadowolonych jest aż 83% klientów. „Kruczki” najczęściej wynikają z niewiedzy: nie czytamy warunków i nie rozumiemy ich języka.
Spójrzmy, jak Polacy podchodzą do dokumentów:
- 37% przyznaje, że ubezpieczenia są dla nich nudne.
- 37% narzeka na trudny, prawniczy język.
- 68% nie potrafi poprawnie rozszyfrować skrótu OWU (Ogólne Warunki Ubezpieczenia), a 37% nigdy o nim nie słyszało.
- 38% myli własne OC z AC i myśli, że z OC naprawi własne auto po stłuczce.
Skoro nie czytamy, to rozczarowanie jest niemal gwarantowane. Mit o „niewypłacaniu” bierze się często stąd, że kupujemy pierwszą z brzegu polisę bez porównania (robi tak 17–22% osób), nie sprawdzamy zakresu, a potem mamy pretensje, że ubezpieczenie mieszkania nie pokryło stłuczki rowerowej. Piętnaście minut z doradcą, który przetłumaczy OWU z „prawniczego na ludzki”, pozwala mocno ograniczyć ryzyko takich rozczarowań. Warto zapytać wprost o wyłączenia i definicje zdarzeń, bo to one decydują, czy świadczenie zostanie wypłacone.
Czy NFZ, grupówka w pracy i polisa na mieszkanie wystarczą?
Zwykle nie. Każde z tych zabezpieczeń chroni inne ryzyko i żadne nie zastępuje ochrony Twojego dochodu, zdrowia i życia. Ubezpieczamy kafelki w łazience, a własne zdrowie, z którego płyną pieniądze na te kafelki, zostawiamy bez ochrony.
Polacy wynoszą z domu nawyk ubezpieczania rzeczy: 43% ubezpiecza mieszkanie, 33% auto, a polisa na życie pojawia się we wspomnieniach z dzieciństwa tylko u 31%. Do tego 21% uważa, że ubezpieczenie na życie ma sens wyłącznie wtedy, gdy ma się rodzinę na utrzymaniu, zapominając o ochronie własnej zdolności do pracy.
| Zabezpieczenie | Co daje | Czego nie załatwia |
|---|---|---|
| Polisa na mieszkanie | Pokrywa szkody w nieruchomości, np. po pożarze | Nie wypłaci nic, gdy po udarze nie możesz wykonywać zawodu |
| NFZ / EKUZ | Dostęp do świadczeń publicznych, w tym leczenia za granicą na zasadach lokalnego systemu | Nie pokrywa wszystkiego; prawie połowa Polaków wierzy, że pokryje nawet transport medyczny czy śmigłowiec ratunkowy za granicą |
| Ubezpieczenie grupowe w pracy | Podstawowa ochrona za niewielką składkę | Sumy przy poważnych chorobach bywają niskie, nawet rzędu 10 000 zł |
| Indywidualna polisa na życie i zdrowie | Suma dopasowana do Twoich zobowiązań i potrzeb | Wymaga świadomego doboru sum i zakresu |
Dodajmy do tego kolejki: na część zabiegów i rehabilitacji w publicznym systemie czeka się miesiącami, a przy poważnej chorobie liczy się każdy tydzień. Według szacunków przeciętna suma ubezpieczenia na życie w Polsce powinna wynosić co najmniej 333 700 zł, co oznacza, że obecne polisy musiałyby wzrosnąć o 73%, żeby realnie zabezpieczyć dzieci.
Co warto zapamiętać?
- Mit 1, „to luksus”: trzy ochrony dla 40-latka kosztują łącznie ok. 80 zł miesięcznie.
- Mit 2, „jestem młody i zdrowy”: „będę chory i nie dostanę” to nie drugi mit, tylko skutek pierwszego.
- Mit 3, „mnie się nie przydarzy”: oceniamy ryzyko u siebie na 11–12%, u innych na 19%.
- Mit 4, „składki przepadają”: polisa to gaśnica, nie lokata.
- Mit 5, „tylko po śmierci i dla panikarzy”: polisa chroni także za życia, a 61% Polaków o tym nie wie.
- Mit 6, „kruczki i brak wypłat”: 83% klientów jest zadowolonych z wypłat z polisy na życie.
- Mit 7, „państwo i grupówka wystarczą”: ani NFZ, ani polisa na mieszkanie nie chronią Twojego dochodu.
Podsumowanie: Nierealistyczny optymizm to świetny mechanizm obronny psychiki: pozwala wstać rano bez paraliżującego strachu przed światem. Ale optymizm nie spłaci kredytu, gdy zabraknie Twoich dochodów, ani nie sfinansuje leczenia. Ubezpieczenie nie jest dowodem lękowości, tylko wyrazem dojrzałości i troski o tych, których kochasz. Sprawdź realne stawki dla swojego wieku, bo możesz się zdziwić, jak niewiele kosztuje spokój. Artykuł ma charakter informacyjny; wiążące są zapisy OWU, a podane ceny są przykładowe.
Sprawdź, ile naprawdę kosztuje Twój spokój
Chcesz poznać stawki dla swojego wieku i zawodu? Wypełnij krótki formularz i umów ze mną spotkanie, 15+ min on-line.
Warto przeczytać również:
- Przewodnik po indywidualnej polisie na życie i zdrowie
- Ile naprawdę kosztuje cukrzyca? Zobacz, jak zabezpieczyć budżet na wypadek diagnozy
- 200% sumy ubezpieczenia po zawale lub udarze — tak działa realna ochrona w polisie na życie
Ostatnia aktualizacja: 27 października 2026 r.
2 komentarze do “Dziś nie kupię, bo jestem zdrowy – 7 mitów ubezpieczeniowych, które kosztują więcej niż sama polisa.”